
Suivi des adhésions et des cotisations
Scénario illustratif, sans client nommé
Le suivi associatif doit distinguer les informations d’adhésion et la confirmation de cotisation. Il facilite la revue des dossiers lorsque les périodes et rapprochements restent visibles, sans traiter une intention de règlement ou un nom ressemblant comme une confirmation suffisante.
- Statuts visibles
- Paiements rapprochés
- Équipe vérifie
- 1Formulaires + statuts de paiement
- 2Rapprochement des adhésions
- 3Équipe associative
De quoi il s’agit
Le problème, le déroulement et un exemple.
Le problème à résoudre
Les inscriptions associatives et les statuts de paiement ne permettent pas toujours d’identifier les dossiers à compléter.
Le fonctionnement proposé
Rapprochement des formulaires ou contributions et préparation de suivis à examiner par les responsables.
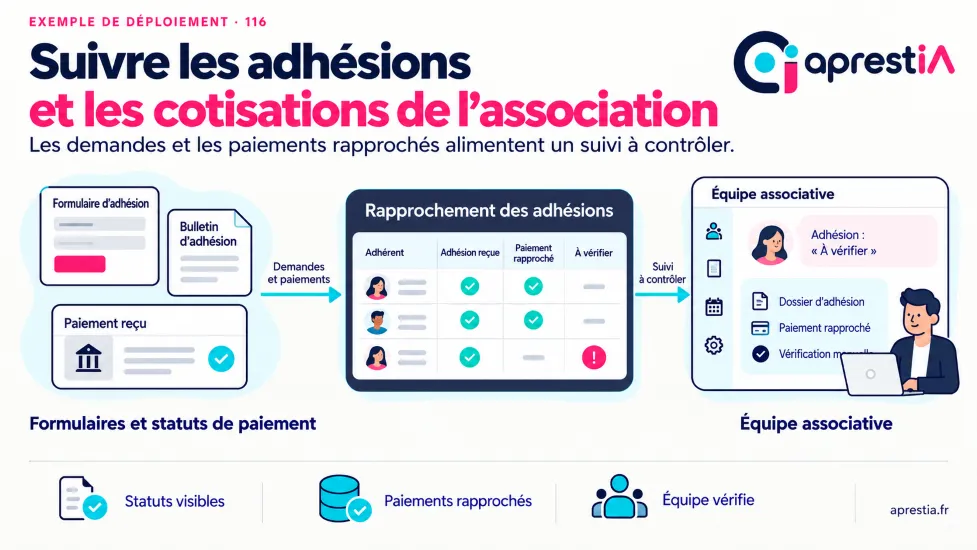
Le schéma relie les étapes suivantes : Formulaires + statuts de paiement → Rapprochement des adhésions → Équipe associative.
- Réunir les informations du périmètre retenu : Formulaires + statuts de paiement. Vérifier leur origine, leur actualité et les identifiants nécessaires au rapprochement.
- Contrôler les données et les règles avant le traitement. Les informations absentes ou ambiguës sont signalées pour être complétées.
- Préparer le traitement prévu : Rapprochement des adhésions. Les éléments utiles restent reliés aux données d’entrée pour permettre la vérification.
- Présenter le résultat et les exceptions au bon interlocuteur : Équipe associative. Le circuit retenu précise ce qui peut être confirmé ou doit être corrigé.
- Enregistrer le statut confirmé et suivre les retours. Faire confirmer les écarts avec les personnes concernées sans forcer une affectation ou une décision.
Un exemple concret
Un rapprochement associe chaque adhésion aux informations reçues et au statut connu de la cotisation.
Les bénéfices recherchés
- Réunir les informations utiles au fonctionnement du collectif
- Faciliter la préparation des décisions et communications
- Disposer d’un suivi partagé sur les points du visuel : statuts visibles, paiements rapprochés, équipe vérifie.
Avant de commencer
Prérequis, données et points d’attention.
Les prérequis à préparer
- Définir les informations nécessaires, les personnes autorisées et les règles de décision du collectif.
- Préparer les données du scénario : Formulaires + statuts de paiement.
- Choisir un échantillon représentatif comprenant des cas habituels et des cas incomplets pour tester les règles et les reprises.
Les points à savoir
- Ne pas assimiler une intention de paiement à un paiement effectivement confirmé.
- Les propositions doivent rester discutables et reliées aux contributions ou statuts confirmés.
- Faire confirmer les écarts avec les personnes concernées sans forcer une affectation ou une décision.
Le contrôle métier est confié au rôle suivant : Responsable associatif. Ne pas assimiler une intention de paiement à un paiement effectivement confirmé. Les résultats sont vérifiés dans le circuit prévu avant une diffusion ou une action qui engage l’entreprise.
Les données à structurer pour ce cas
Le processus doit correspondre aux informations et décisions dont le collectif a réellement besoin. Les contributions volontaires, les statuts de paiement et les documents approuvés n’ont pas la même signification et doivent rester identifiables. Préparer les listes et règles utiles avec les responsables de l’association, sans collecter des informations simplement parce qu’un formulaire le permet. Les confirmations et les désaccords doivent être visibles. Un regroupement de données ou d’idées ne remplace pas les modalités de décision retenues par le collectif.
| Information à préparer | Contrôle à prévoir |
|---|---|
| Adhérent | Vérifier l’identification et les coordonnées utiles au traitement ; limiter les informations partagées à ce qui est nécessaire au rôle destinataire. |
| période concernée | Préciser ce que la date représente et la période concernée ; distinguer information mentionnée, réception et confirmation effective. |
| formulaire | Préciser son origine et son rôle dans le dossier ; demander une confirmation lorsque son sens ou son rattachement reste incertain. |
| cotisation attendue | Préciser son origine et son rôle dans le dossier ; demander une confirmation lorsque son sens ou son rattachement reste incertain. |
| transaction connue | Préciser son origine et son rôle dans le dossier ; demander une confirmation lorsque son sens ou son rattachement reste incertain. |
| état de rapprochement | Vérifier l’événement qui établit cet état ; conserver la différence entre une proposition, un accord reçu et une opération effectivement réalisée. |
Un cas particulier à anticiper
Un paiement est reçu sans référence facilement rattachable ou concerne plusieurs adhésions. La revue doit proposer les correspondances possibles et demander une confirmation. Elle ne doit pas affecter le montant au premier nom proche ni confondre promesse et paiement confirmé.
Le projet
Outils, pilote, contrôles et suivi.
Le déploiement dans vos outils
Les connexions possibles pour ce scénario concernent : Gestion associative, Formulaires et contributions, Documents ou statuts de transaction. Leur disponibilité et les opérations autorisées sont vérifiées pendant le cadrage.
Tester paiement identifié, règlement groupé et transaction en attente permet d’examiner les correspondances. Les informations tardives sont reprises. La revue vérifie les statuts et messages préparés, sans confondre dossier renseigné et paiement effectivement confirmé.
Les indicateurs de suivi
Le suivi peut porter sur les indicateurs suivants : adhésions complètes, paiements rapprochés, écarts à vérifier. Relever une situation de départ, puis comparer des dossiers de complexité comparable pendant le pilote. Les retours de l’équipe aident à décider quels réglages conserver.
Dérouler le pilote avec l’équipe métier
Les formulaires sont rapprochés des statuts de paiement disponibles et des périodes concernées. Les règlements groupés ou non identifiés restent à examiner. Les compléments demandés portent sur les informations utiles au dossier, plutôt que sur une collecte systématique supplémentaire.
Les contrôles de réception
Rapprocher un paiement identifié, un règlement groupé et une demande sans transaction confirmée. Vérifier les statuts d’adhésion et les écarts présentés au trésorier, sans afficher un dossier comme réglé sur une donnée supposée.
L’équipe retrouve l’adhérent, la période et les éléments du rapprochement. Les états reçu, à compléter et confirmé restent distincts. Une erreur de référence ne doit pas attribuer le paiement au premier nom proche ni clôturer plusieurs dossiers sans confirmation.
- La personne chargée de la revue peut-elle retrouver la source et expliquer la proposition ?
- Un refus, une information absente ou un changement après préparation produit-il l’état prévu ?
- La reprise d’un dossier interrompu conserve-t-elle les confirmations utiles sans recréer une action déjà réalisée ?
Organiser le suivi au quotidien
Observer les adhésions complètes, paiements rapprochés et écarts résolus. Le nombre de formulaires ne représente pas celui des cotisations confirmées. Les indicateurs doivent permettre d’expliquer les périodes et cas encore à revoir avec le trésorier.
Le trésorier et les responsables confirment les écarts et règles de cotisation. Les corrections sont répercutées dans les listes utiles. Les rappels éventuels doivent utiliser le dernier état vérifié pour éviter de solliciter une personne dont la situation vient d’être régularisée.
Questions fréquentes
Les réponses courtes.
Quelles références relient adhésion et cotisation ?
Préparer les éléments suivants : Adhérent, période concernée, formulaire, cotisation attendue, transaction connue et état de rapprochement. Ne pas assimiler une intention de paiement à un paiement effectivement confirmé. L’équipe confirme les versions et le périmètre à retenir avant l’essai.
Qui confirme un règlement difficile à rapprocher ?
Le trésorier et les responsables confirment les écarts et règles de cotisation. Les corrections sont répercutées dans les listes utiles. Ne pas assimiler une intention de paiement à un paiement effectivement confirmé.
Comment tester les paiements groupés et dossiers incomplets ?
Rapprocher un paiement identifié, un règlement groupé et une demande sans transaction confirmée. La revue vérifie les statuts et messages préparés, sans confondre dossier renseigné et paiement effectivement confirmé. Les résultats sont rapprochés des indicateurs retenus : Adhésions complètes, Paiements rapprochés, Écarts à vérifier.
Peut-on préparer des rappels de cotisation ?
Des messages peuvent être préparés à partir des états vérifiés et des règles de l’association. Le statut doit être contrôlé avant envoi pour éviter un rappel après règlement ou lorsque la situation du dossier appelle une autre prise de contact.
Quels facteurs influencent le coût du suivi des adhésions ?
Les formulaires, statuts et règles de période influencent la préparation. Les paiements groupés demandent des correspondances explicites. L’estimation distingue la centralisation des dossiers du rapprochement et de la maintenance des listes utilisées par l’association.
Peut-on utiliser les formulaires et transactions existants ?
Les outils existants peuvent conserver les adhérents et transactions si les références sont accessibles. Les liens doivent préserver les périodes et statuts. Une nouvelle extraction ne doit pas supprimer une correction ni transformer un règlement annoncé en paiement établi.
Autres exemples
Étudier ce processus dans votre entreprise
Échangeons sur le processus « suivi des adhésions et des cotisations » : outils utilisés, données disponibles et premières vérifications à prévoir dans votre organisation.