
Suivi des usages et des coûts des outils IA
Scénario illustratif, sans client nommé
Le suivi des coûts IA doit expliquer les unités et périodes comparées. Les journaux d’usage peuvent préparer une estimation tandis que les factures décrivent un montant établi dans un autre périmètre. Les écarts restent visibles afin que les responsables puissent comprendre ce qui est rapproché et ce qui demande une vérification.
- Sources identifiées
- Calculs traçables
- Arbitrages humains
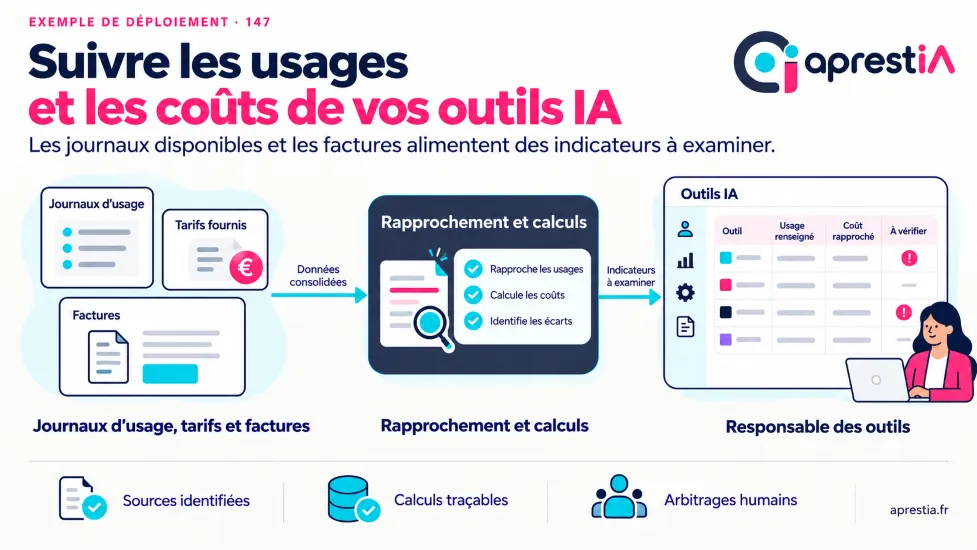
- 1Journaux d’usage + tarifs fournis + factures
- 2Rapprochement et calculs
- 3Responsable des outils
De quoi il s’agit
Le problème, le déroulement et un exemple.
Le problème à résoudre
Les usages et les factures des services IA sont difficiles à rapprocher lorsque les unités et périodes varient.
Le fonctionnement proposé
Consolidation de sources, calculs ou cartographie selon le sujet et revue avec les responsables.
Le schéma relie les étapes suivantes : Journaux d’usage + tarifs fournis + factures → Rapprochement et calculs → Responsable des outils.
- Réunir les informations du périmètre retenu : Journaux d’usage + tarifs fournis + factures. Vérifier leur origine, leur actualité et les identifiants nécessaires au rapprochement.
- Contrôler les données et les règles avant le traitement. Les informations absentes ou ambiguës sont signalées pour être complétées.
- Préparer le traitement prévu : Rapprochement et calculs. Les éléments utiles restent reliés aux données d’entrée pour permettre la vérification.
- Présenter le résultat et les exceptions au bon interlocuteur : Responsable des outils. Le circuit retenu précise ce qui peut être confirmé ou doit être corrigé.
- Enregistrer le statut confirmé et suivre les retours. Maintenir une liste des informations à confirmer plutôt que compléter les données par supposition.
Un exemple concret
Les journaux, tarifs fournis et factures alimentent des indicateurs de coût examinés par le responsable des outils.
Les bénéfices recherchés
- Faciliter les revues avec des éléments vérifiables
- Mieux suivre les décisions et les actions d’amélioration
- Disposer d’un suivi partagé sur les points du visuel : sources identifiées, calculs traçables, arbitrages humains.
Avant de commencer
Prérequis, données et points d’attention.
Les prérequis à préparer
- Définir les propriétaires, les sources et les règles de validation des données et actions examinées.
- Préparer les données du scénario : Journaux d’usage + tarifs fournis + factures.
- Choisir un échantillon représentatif comprenant des cas habituels et des cas incomplets pour tester les règles et les reprises.
Les points à savoir
- Vérifier les unités facturées et distinguer estimation d’usage et montant facturé.
- Les indicateurs et propositions doivent rester reliés à leurs hypothèses, périmètres et preuves.
- Maintenir une liste des informations à confirmer plutôt que compléter les données par supposition.
Le contrôle métier est confié au rôle suivant : Responsable informatique. Vérifier les unités facturées et distinguer estimation d’usage et montant facturé. Les résultats sont vérifiés dans le circuit prévu avant une diffusion ou une action qui engage l’entreprise.
Les données à structurer pour ce cas
Les éléments de pilotage doivent être reliés à des définitions, périmètres et responsables. Un usage, une facture, une action ou une preuve représente une information différente. Préparer les unités, les périodes et les règles avant de produire une vue consolidée. Les hypothèses et les champs absents restent visibles. Le cadrage doit expliquer quelles décisions la revue pourra préparer et quelles conclusions demandent des éléments supplémentaires, afin de ne pas transformer un indicateur ou une proposition de classement en certitude sur la situation de l’organisation.
| Information à préparer | Contrôle à prévoir |
|---|---|
| Outil | Confirmer la correspondance avec le contexte opérationnel et la disponibilité connue ; une destination suggérée reste à distinguer d’une affectation confirmée. |
| période | Préciser ce que la date représente et la période concernée ; distinguer information mentionnée, réception et confirmation effective. |
| unité d’usage | Vérifier l’unité, l’origine et les règles de calcul applicables ; ne pas transformer une valeur absente ou hypothétique en valeur confirmée. |
| tarif fourni | Vérifier l’unité, l’origine et les règles de calcul applicables ; ne pas transformer une valeur absente ou hypothétique en valeur confirmée. |
| montant facturé | Vérifier l’unité, l’origine et les règles de calcul applicables ; ne pas transformer une valeur absente ou hypothétique en valeur confirmée. |
| affectation | Préciser son origine et son rôle dans le dossier ; demander une confirmation lorsque son sens ou son rattachement reste incertain. |
| écart de rapprochement | Préciser son origine et son rôle dans le dossier ; demander une confirmation lorsque son sens ou son rattachement reste incertain. |
Un cas particulier à anticiper
Un service change d’unité de facturation ou une facture couvre une période différente des journaux disponibles. Le suivi doit montrer ces conditions. Il ne doit pas présenter un coût estimé à partir de l’usage comme un montant effectivement confirmé sur la facture.
Le projet
Outils, pilote, contrôles et suivi.
Le déploiement dans vos outils
Les connexions possibles pour ce scénario concernent : Orchestrateur de traitements, Modèles ou outils autorisés, Supervision et journaux d’exécution. Leur disponibilité et les opérations autorisées sont vérifiées pendant le cadrage.
Le pilote rapproche une facture connue puis introduit une période décalée et une unité manquante. Les responsables vérifient les conversions et coûts non attribués. Le résultat doit distinguer les lignes confirmées des estimations et conserver les sources nécessaires pour rejouer le calcul après correction du tarif fourni.
Les indicateurs de suivi
Le suivi peut porter sur les indicateurs suivants : écarts de facturation, usages rapprochés, coûts non attribués. Relever une situation de départ, puis comparer des dossiers de complexité comparable pendant le pilote. Les retours de l’équipe aident à décider quels réglages conserver.
Dérouler le pilote avec l’équipe métier
Les usages sont associés aux outils et périodes disponibles, puis comparés aux tarifs fournis et factures. Les conversions conservent leurs règles. Les coûts sans affectation restent distincts ; un montant estimé ne doit pas remplacer le montant facturé ni être présenté comme une dépense confirmée sans rapprochement.
Les contrôles de réception
Rapprocher une période connue avec une facture et introduire une unité manquante. Vérifier les conversions, les coûts non attribués et la possibilité de retrouver la source du tarif utilisé dans chaque calcul.
Le relecteur vérifie unités, périodes et source des tarifs. Une facture peut inclure des éléments absents des journaux consultés. Le tableau doit permettre d’expliquer ces différences plutôt que forcer l’égalité en appliquant une correction non documentée ou en répartissant arbitrairement les coûts manquants entre services.
- La personne chargée de la revue peut-elle retrouver la source et expliquer la proposition ?
- Un refus, une information absente ou un changement après préparation produit-il l’état prévu ?
- La reprise d’un dossier interrompu conserve-t-elle les confirmations utiles sans recréer une action déjà réalisée ?
Organiser le suivi au quotidien
Observer les écarts de facturation, usages rapprochés et coûts non attribués aide à maintenir le suivi. Un montant plus faible ne décrit pas seul une meilleure utilisation. Les comparaisons demandent de préciser les tâches et volumes, avec les limites des données disponibles et le service rendu aux équipes.
Le responsable des outils confirme les références d’usage et la personne chargée des factures examine les montants. Les services précisent les affectations à retenir. Les écarts sont attribués à un responsable de revue qui explique leur traitement avant toute comparaison présentée aux équipes ou à la direction.
Questions fréquentes
Les réponses courtes.
Quelles unités et périodes préparer pour suivre les coûts IA ?
Préparer les éléments suivants : Outil, période, unité d’usage, tarif fourni, montant facturé, affectation et écart de rapprochement. Vérifier les unités facturées et distinguer estimation d’usage et montant facturé. L’équipe confirme les versions et le périmètre à retenir avant l’essai.
Qui vérifie les tarifs et l’affectation des montants ?
Le responsable des outils confirme les références d’usage et la personne chargée des factures examine les montants. Les services précisent les affectations à retenir. Vérifier les unités facturées et distinguer estimation d’usage et montant facturé.
Comment tester un changement d’unité ou une facture décalée ?
Rapprocher une période connue avec une facture et introduire une unité manquante. Le résultat doit distinguer les lignes confirmées des estimations et conserver les sources nécessaires pour rejouer le calcul après correction du tarif fourni. Les résultats sont rapprochés des indicateurs retenus : Écarts de facturation, Usages rapprochés, Coûts non attribués.
Comment comparer le coût des usages IA ?
La comparaison demande de préciser les tâches, les volumes et les unités retenues. Les montants seuls ne décrivent pas la qualité ou le service rendu. Le suivi peut donc associer les coûts observés aux usages concernés et aux retours de l’équipe.
Quels facteurs influencent le coût du suivi des usages IA ?
Le nombre d’outils, les formats de journaux et la diversité des unités influencent le travail. Les tarifs fournis et règles d’affectation comptent aussi. Le cadrage précise les périodes et sources réellement accessibles avant de prévoir des tableaux réguliers ou des connexions aux outils de gestion budgétaire.
Peut-on rapprocher journaux d’usage, factures et centres de coût ?
Les journaux, factures et référentiels de coût peuvent être rapprochés avec leurs identifiants et périodes. Les droits de consultation restent à confirmer. Une connexion ne doit pas créer une dépense comptable à partir d’une estimation ni modifier une affectation validée sans le circuit de décision retenu par l’organisation.
Autres exemples
Étudier ce processus dans votre entreprise
Échangeons sur le processus « suivi des usages et des coûts des outils ia » : outils utilisés, données disponibles et premières vérifications à prévoir dans votre organisation.