
Traitement assisté des notes de frais
Scénario illustratif, sans client nommé
La préparation d’une note de frais doit relier une dépense à son justificatif et au contexte déclaré. L’assistance réduit les ressaisies lorsque le montant, l’affectation et les écarts restent faciles à examiner.
- Justificatif conservé
- Règles contrôlées
- Validation humaine
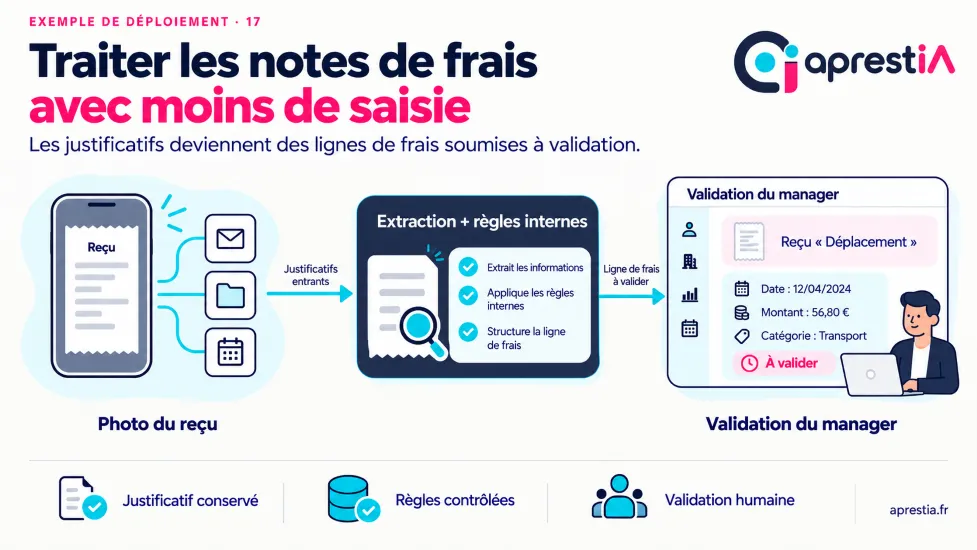
- 1Photo du reçu
- 2Extraction + règles internes
- 3Validation du manager
De quoi il s’agit
Le problème, le déroulement et un exemple.
Le problème à résoudre
Les justificatifs arrivent sous des formats variés et nécessitent une vérification selon les règles de remboursement internes.
Le fonctionnement proposé
Lecture documentaire et rapprochement des références, avec calculs déterministes lorsque des montants sont utilisés.
Le schéma relie les étapes suivantes : Photo du reçu → Extraction + règles internes → Validation du manager.
- Réunir les informations du périmètre retenu : Photo du reçu. Vérifier leur origine, leur actualité et les identifiants nécessaires au rapprochement.
- Contrôler les données et les règles avant le traitement. Les informations absentes ou ambiguës sont signalées pour être complétées.
- Préparer le traitement prévu : Extraction + règles internes. Les éléments utiles restent reliés aux données d’entrée pour permettre la vérification.
- Présenter le résultat et les exceptions au bon interlocuteur : Validation du manager. Le circuit retenu précise ce qui peut être confirmé ou doit être corrigé.
- Enregistrer le statut confirmé et suivre les retours. Mettre les pièces non reconnues ou incohérentes dans une file de contrôle.
Un exemple concret
Une photo de reçu alimente une note de frais proposée, puis le manager vérifie l’affectation et le justificatif.
Les bénéfices recherchés
- Limiter les ressaisies de pièces et de données
- Rendre les écarts visibles avant validation
- Disposer d’un suivi partagé sur les points du visuel : justificatif conservé, règles contrôlées, validation humaine.
Avant de commencer
Prérequis, données et points d’attention.
Les prérequis à préparer
- Disposer des justificatifs, des référentiels et des règles de calcul ou de validation approuvées.
- Préparer les données du scénario : Photo du reçu.
- Choisir un échantillon représentatif comprenant des cas habituels et des cas incomplets pour tester les règles et les reprises.
Les points à savoir
- Les plafonds et catégories doivent provenir de la politique interne approuvée.
- Une extraction ou une synthèse doit rester distincte de la validation comptable et des calculs de référence.
- Mettre les pièces non reconnues ou incohérentes dans une file de contrôle.
Le contrôle métier est confié au rôle suivant : Comptable. Les plafonds et catégories doivent provenir de la politique interne approuvée. Les résultats sont vérifiés dans le circuit prévu avant une diffusion ou une action qui engage l’entreprise.
Les données à structurer pour ce cas
La préparation doit commencer par les pièces et référentiels qui permettent le contrôle, avec leur période et leur version. Identifier les règles de calcul, d’arrondi, d’affectation et de validation effectivement utilisées par l’équipe. Les montants extraits d’un document restent distincts des calculs réalisés dans l’outil de référence. Un champ vide, un montant nul et une donnée non applicable ne décrivent pas la même situation. Ces distinctions doivent être comprises avant de consolider les dossiers ou de préparer un transfert.
| Information à préparer | Contrôle à prévoir |
|---|---|
| Collaborateur | Vérifier l’identification et les coordonnées utiles au traitement ; limiter les informations partagées à ce qui est nécessaire au rôle destinataire. |
| dépense déclarée | Préciser son origine et son rôle dans le dossier ; demander une confirmation lorsque son sens ou son rattachement reste incertain. |
| date | Préciser ce que la date représente et la période concernée ; distinguer information mentionnée, réception et confirmation effective. |
| justificatif | Conserver un lien consultable vers l’élément d’origine et son contexte ; une pièce reçue ne constitue pas automatiquement une information vérifiée. |
| catégorie | Préciser son origine et son rôle dans le dossier ; demander une confirmation lorsque son sens ou son rattachement reste incertain. |
| projet d’affectation | Préciser son origine et son rôle dans le dossier ; demander une confirmation lorsque son sens ou son rattachement reste incertain. |
| règle interne applicable | Utiliser une règle approuvée et applicable au cas traité ; signaler les situations que son périmètre ne permet pas de résoudre. |
Un cas particulier à anticiper
Un même reçu apparaît dans deux déclarations ou plusieurs dépenses sont photographiées ensemble. Le traitement doit présenter les liens possibles et demander une confirmation. Il ne doit pas fusionner des dépenses ni accepter un justificatif sur sa seule apparence.
Le projet
Outils, pilote, contrôles et suivi.
Le déploiement dans vos outils
Les connexions possibles pour ce scénario concernent : Logiciel comptable, ERP ou suivi des dépenses, Justificatifs et exports autorisés. Leur disponibilité et les opérations autorisées sont vérifiées pendant le cadrage.
Tester des justificatifs lisibles, flous et reçus deux fois permet de vérifier la reprise. Les dépenses hors règle font partie du pilote pour contrôler leur visibilité et éviter qu’une extraction réussie soit interprétée comme une acceptation.
Les indicateurs de suivi
Le suivi peut porter sur les indicateurs suivants : reçus illisibles, notes corrigées, délai de validation. Relever une situation de départ, puis comparer des dossiers de complexité comparable pendant le pilote. Les retours de l’équipe aident à décider quels réglages conserver.
Dérouler le pilote avec l’équipe métier
Le reçu fournit les champs disponibles, puis les règles internes guident les contrôles et catégories. Les affectations de mission sont proposées depuis les références connues. Les informations illisibles ou ambiguës restent à compléter.
Les contrôles de réception
Tester un reçu lisible, une photo floue et une dépense hors règle interne. Vérifier que les champs et le motif de revue restent visibles au manager avant sa décision, sans remplacer un montant manquant par une valeur supposée.
Le manager doit retrouver le justificatif et comprendre les points à revoir. Un reçu photographié ne démontre pas à lui seul que toutes les conditions sont satisfaites. La proposition et la décision de validation restent distinguées.
- La personne chargée de la revue peut-elle retrouver la source et expliquer la proposition ?
- Un refus, une information absente ou un changement après préparation produit-il l’état prévu ?
- La reprise d’un dossier interrompu conserve-t-elle les confirmations utiles sans recréer une action déjà réalisée ?
Organiser le suivi au quotidien
Examiner les champs corrigés, les justificatifs demandés à nouveau et les affectations refusées. Une erreur de montant doit être distinguée d’une simple retouche de libellé. Le temps de contrôle restant compte dans l’évaluation du service.
La politique de dépenses fournit les règles applicables. Les responsables peuvent confirmer une exception dans le circuit prévu. Les corrections de catégorie ou de mission doivent être reprises dans le dossier effectivement transmis à la comptabilité.
Questions fréquentes
Les réponses courtes.
Quelles données lire sur les justificatifs de dépenses ?
Préparer les éléments suivants : Collaborateur, dépense déclarée, date, justificatif, catégorie, projet d’affectation et règle interne applicable. Les plafonds et catégories doivent provenir de la politique interne approuvée. L’équipe confirme les versions et le périmètre à retenir avant l’essai.
Qui confirme une dépense hors règle interne ?
La politique de dépenses fournit les règles applicables. Les responsables peuvent confirmer une exception dans le circuit prévu. Les plafonds et catégories doivent provenir de la politique interne approuvée.
Comment contrôler une note de frais préparée ?
Tester un reçu lisible, une photo floue et une dépense hors règle interne. Les dépenses hors règle font partie du pilote pour contrôler leur visibilité et éviter qu’une extraction réussie soit interprétée comme une acceptation. Les résultats sont rapprochés des indicateurs retenus : Reçus illisibles, Notes corrigées, Délai de validation.
Peut-on rattacher la dépense à une mission ?
Oui, si les missions et leurs identifiants sont disponibles et si le collaborateur peut confirmer l’affectation proposée. Le circuit doit conserver une exception lorsque plusieurs missions sont possibles ou qu’aucune référence ne correspond.
Quels facteurs influencent le coût de lecture des reçus ?
La diversité des reçus, les catégories et les règles d’affectation influencent le travail. Les circuits de validation et l’accès au logiciel de dépenses doivent être précisés. Une politique interne non clarifiée nécessite un travail préalable avec l’équipe.
Peut-on conserver le logiciel de notes de frais existant ?
Le logiciel existant peut rester le lieu de validation si les champs et formats sont accessibles. La préparation doit préserver le justificatif et les références. Une reprise ne doit pas créer une seconde dépense à partir du même reçu.
Autres exemples
Étudier ce processus dans votre entreprise
Échangeons sur le processus « traitement assisté des notes de frais » : outils utilisés, données disponibles et premières vérifications à prévoir dans votre organisation.