
Scénarios de suivi de trésorerie
Scénario illustratif, sans client nommé
Un scénario de trésorerie organise les flux connus et les hypothèses pour faciliter une revue. Il doit montrer leur différence : un encaissement envisagé n’est pas un mouvement bancaire constaté, même si sa date paraît probable.
- Calculs traçables
- Hypothèses visibles
- Arbitrage du dirigeant
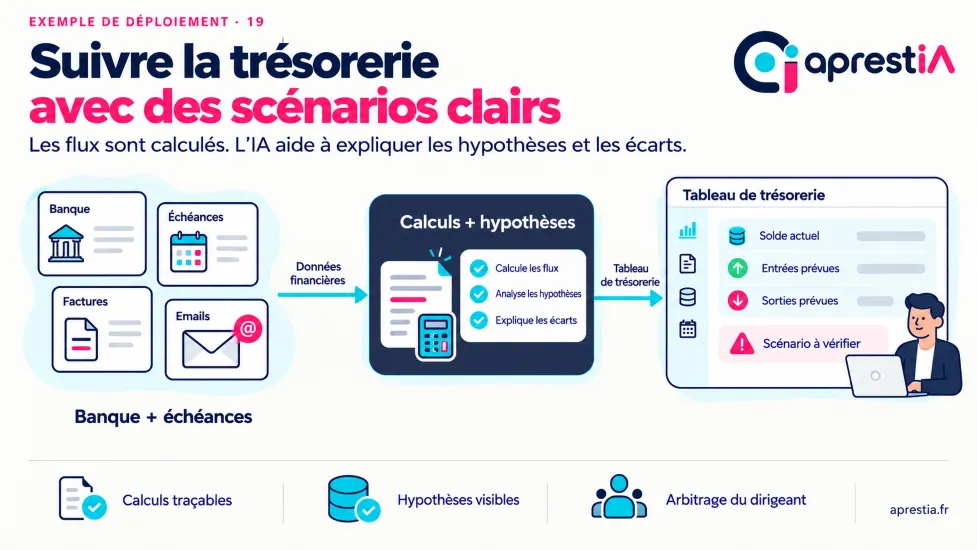
- 1Banque + échéances
- 2Calculs + hypothèses
- 3Tableau de trésorerie
De quoi il s’agit
Le problème, le déroulement et un exemple.
Le problème à résoudre
Les disponibilités bancaires et les échéances sont souvent examinées dans des fichiers séparés difficiles à rapprocher.
Le fonctionnement proposé
Lecture documentaire et rapprochement des références, avec calculs déterministes lorsque des montants sont utilisés.
Le schéma relie les étapes suivantes : Banque + échéances → Calculs + hypothèses → Tableau de trésorerie.
- Réunir les informations du périmètre retenu : Banque + échéances. Vérifier leur origine, leur actualité et les identifiants nécessaires au rapprochement.
- Contrôler les données et les règles avant le traitement. Les informations absentes ou ambiguës sont signalées pour être complétées.
- Préparer le traitement prévu : Calculs + hypothèses. Les éléments utiles restent reliés aux données d’entrée pour permettre la vérification.
- Présenter le résultat et les exceptions au bon interlocuteur : Tableau de trésorerie. Le circuit retenu précise ce qui peut être confirmé ou doit être corrigé.
- Enregistrer le statut confirmé et suivre les retours. Mettre les pièces non reconnues ou incohérentes dans une file de contrôle.
Un exemple concret
La direction compare plusieurs hypothèses d’encaissement et de décaissement dans un tableau de trésorerie explicable.
Les bénéfices recherchés
- Limiter les ressaisies de pièces et de données
- Rendre les écarts visibles avant validation
- Disposer d’un suivi partagé sur les points du visuel : calculs traçables, hypothèses visibles, arbitrage du dirigeant.
Avant de commencer
Prérequis, données et points d’attention.
Les prérequis à préparer
- Disposer des justificatifs, des référentiels et des règles de calcul ou de validation approuvées.
- Préparer les données du scénario : Banque + échéances.
- Choisir un échantillon représentatif comprenant des cas habituels et des cas incomplets pour tester les règles et les reprises.
Les points à savoir
- Séparer les montants constatés des hypothèses et conserver la date des données utilisées.
- Une extraction ou une synthèse doit rester distincte de la validation comptable et des calculs de référence.
- Mettre les pièces non reconnues ou incohérentes dans une file de contrôle.
Le contrôle métier est confié au rôle suivant : Comptable. Séparer les montants constatés des hypothèses et conserver la date des données utilisées. Les résultats sont vérifiés dans le circuit prévu avant une diffusion ou une action qui engage l’entreprise.
Les données à structurer pour ce cas
La préparation doit commencer par les pièces et référentiels qui permettent le contrôle, avec leur période et leur version. Identifier les règles de calcul, d’arrondi, d’affectation et de validation effectivement utilisées par l’équipe. Les montants extraits d’un document restent distincts des calculs réalisés dans l’outil de référence. Un champ vide, un montant nul et une donnée non applicable ne décrivent pas la même situation. Ces distinctions doivent être comprises avant de consolider les dossiers ou de préparer un transfert.
| Information à préparer | Contrôle à prévoir |
|---|---|
| Solde de départ | Vérifier l’unité, l’origine et les règles de calcul applicables ; ne pas transformer une valeur absente ou hypothétique en valeur confirmée. |
| échéance | Préciser ce que la date représente et la période concernée ; distinguer information mentionnée, réception et confirmation effective. |
| montant | Vérifier l’unité, l’origine et les règles de calcul applicables ; ne pas transformer une valeur absente ou hypothétique en valeur confirmée. |
| catégorie de flux | Préciser son origine et son rôle dans le dossier ; demander une confirmation lorsque son sens ou son rattachement reste incertain. |
| caractère constaté ou hypothétique | Préciser son origine et son rôle dans le dossier ; demander une confirmation lorsque son sens ou son rattachement reste incertain. |
| date de mise à jour | Préciser ce que la date représente et la période concernée ; distinguer information mentionnée, réception et confirmation effective. |
Un cas particulier à anticiper
Une date d’encaissement reste incertaine alors qu’un décaissement est confirmé. Le tableau doit permettre d’examiner plusieurs hypothèses clairement nommées. Le commentaire ne doit pas présenter l’une de ces variantes comme une disponibilité bancaire déjà constatée.
Le projet
Outils, pilote, contrôles et suivi.
Le déploiement dans vos outils
Les connexions possibles pour ce scénario concernent : Logiciel comptable, ERP ou suivi des dépenses, Justificatifs et exports autorisés. Leur disponibilité et les opérations autorisées sont vérifiées pendant le cadrage.
Reconstituer une période contrôlée permet de comparer soldes et flux. Le pilote introduit une date incertaine et un paiement réalisé après préparation. Vérifier les doubles comptes et l’effet d’une hypothèse modifiée avant d’utiliser plusieurs variantes.
Les indicateurs de suivi
Le suivi peut porter sur les indicateurs suivants : écarts prévision-réalisé, échéances manquantes, fraîcheur des données. Relever une situation de départ, puis comparer des dossiers de complexité comparable pendant le pilote. Les retours de l’équipe aident à décider quels réglages conserver.
Dérouler le pilote avec l’équipe métier
Les soldes et échéances sont reliés à une période, une source et une nature de flux. Les variantes reprennent des hypothèses nommées. Les calculs doivent permettre de comprendre comment chaque changement affecte les périodes du tableau.
Les contrôles de réception
Rapprocher les soldes calculés des flux d’un échantillon contrôlé. Modifier une hypothèse et vérifier les périodes affectées, puis contrôler qu’aucun flux n’est compté deux fois entre le réalisé et les échéances prévues.
Le lecteur retrouve le détail du solde et les hypothèses retenues. Les données manquantes sont signalées. La synthèse explique le scénario examiné sans présenter une variante comme une prévision certaine ni compléter des montants absents par supposition.
- La personne chargée de la revue peut-elle retrouver la source et expliquer la proposition ?
- Un refus, une information absente ou un changement après préparation produit-il l’état prévu ?
- La reprise d’un dossier interrompu conserve-t-elle les confirmations utiles sans recréer une action déjà réalisée ?
Organiser le suivi au quotidien
Comparer les calculs au détail des mouvements et les scénarios au réalisé disponible. Les écarts doivent être expliqués par période et périmètre. Un total final identique peut masquer une mauvaise répartition des flux dans le temps.
La direction ou le responsable financier confirme les hypothèses et leur actualisation. Les flux réalisés ne doivent pas être conservés simultanément comme échéances futures. Les corrections gardent leur origine pour expliquer les différences entre deux versions.
Questions fréquentes
Les réponses courtes.
Quels flux préparer pour un scénario de trésorerie ?
Préparer les éléments suivants : Solde de départ, échéance, montant, catégorie de flux, caractère constaté ou hypothétique et date de mise à jour. Séparer les montants constatés des hypothèses et conserver la date des données utilisées. L’équipe confirme les versions et le périmètre à retenir avant l’essai.
Qui confirme les hypothèses d’encaissement ?
La direction ou le responsable financier confirme les hypothèses et leur actualisation. Les flux réalisés ne doivent pas être conservés simultanément comme échéances futures. Séparer les montants constatés des hypothèses et conserver la date des données utilisées.
Comment vérifier les calculs et écarts de trésorerie ?
Rapprocher les soldes calculés des flux d’un échantillon contrôlé. Vérifier les doubles comptes et l’effet d’une hypothèse modifiée avant d’utiliser plusieurs variantes. Les résultats sont rapprochés des indicateurs retenus : Écarts prévision-réalisé, Échéances manquantes, Fraîcheur des données.
Les scénarios peuvent-ils être ajustés par la direction ?
Les hypothèses utiles peuvent rester modifiables, avec leurs sources et leur périmètre visibles. Les ajustements doivent conserver la distinction entre donnée reçue et hypothèse de travail pour que la lecture du scénario reste compréhensible.
Quels facteurs influencent le coût du tableau de trésorerie ?
Les formats, règles de période et rapprochements entre sources influencent la préparation. Les variantes attendues et les droits de modification comptent aussi. Le cadrage doit préciser les définitions utilisées pour éviter qu’un tableau apparemment complet mélange données et hypothèses.
Peut-on partir des exports bancaires et échéanciers existants ?
Des exports peuvent servir de point de départ si leurs dates, signes et identifiants sont compris. La fraîcheur des sources doit rester visible. Les calculs sont contrôlables indépendamment des commentaires rédigés pour accompagner la lecture du scénario.
Autres exemples
Étudier ce processus dans votre entreprise
Échangeons sur le processus « scénarios de suivi de trésorerie » : outils utilisés, données disponibles et premières vérifications à prévoir dans votre organisation.